Dlaczego historia dolara amerykańskiego wywołuje mocniejsze bicie serca? Jak powstał i czemu ciągle jest podstawą w wymianie handlowej lub wymianie walutowej? Czy istnieje banknot o nominale 10000 dolarów? Czy dolar zawsze był amerykański?
Historia dolara rozpoczyna się w Czechach. Właśnie tam między XV a XVI wiekiem odkryto bardzo duże złoża srebra, które eksploatował Stefan Schlick z braćmi. Dzięki nim ówcześni mennicy mogli zacząć produkcję srebrnych monet bardzo wysokiej jakości. Srebrny bilon zaczęto bić w miejscowości Jachymowie dawniej Sankt Joachimsthal w 1516 roku. Do roku 1528 czyli do momentu przejęcia mennicy przez Ferdynanda I Habsburga wybito ok. 3,25 mln sztuk guldenów jachimowskich na przemian nazywanych talarami jachimowskimi.
W bardzo krótkim czasie srebrne krążki zastąpiono złotymi monetami małych rozmiarów. Pierwszy srebrny pieniążek miał na awersie wybitą podobiznę Joachima czyli biblijnego ojca Maryi z Nazaretu, a na rewersie pojawił się czeski lew symbol krainy.
Tereny Ameryki Południowej i Środkowej zdobyte przez europejskie potęgi kolonialne stały się praktycznie na tamte czasy nieograniczone w zasoby srebra. Hiszpania szybko zdominowała produkcje srebrnych monet i wyparła habsburgowe talary. Peso de ocho czyli hiszpański talar okazał się podstawą wymiany towarów i waluty w koloniach. Wtedy to właśnie trafił do brytyjskich kolonii w Ameryce Północnej czyli na tereny obecnych Stanów Zjednoczonych. W momencie ogłaszania niepodległości przez Stany Zjednoczone czyli w 1776 r. hiszpański talar, którego nazwa spowszedniała do hiszpańskiego dolara, był głównym środkiem płatniczym w USA. Oficjalna nazwa „dolar” została umieszczona w pierwszym artykule amerykańskiej konstytucji. Wskazano w niej, że parlament do 1808 r. nie może ograniczać sprowadzania do USA niewolników, ewentualnie może nałożyć cło w wysokości 10 dolarów. Mowa tu była o wspomnianych wcześniej dolarach hiszpańskich.
Podaż dolara hiszpańskiego była ograniczona, dlatego w roku 1690 pierwsza kolonia Massachusetts wyemitowała je w formie papierowej. Pierwszy papierowy dolar był dosyć łatwy do podrobienia. Drukowano go zbyt dużo, co spowodowało dużą inflację i straty banków udzielających kredytów. Zatem zakazano jego drukowania w latach 1764 – 1775.
Amerykańskie przygotowania do wojny spowodowały wznowienie drukowania dolara, którego zaczęto nazywać dolarem kontynentalnym. Spotykane pieniądze miały nominał od 1/6 dolara do 80 dolarów. W roku 1780 jeden dolar kontynentalny miał wartość zaledwie 2,5% dolara wydrukowanego w roku 1775. Rozwiązanie tego problemu zaproponował Robert Morris, który doprowadził do powstania Banku Ameryki Północnej. W 1785 Kongres zgodził się na emisję nowego dolara czyli United States Dollar. Problem inflacji opanowano i w roku 1792 dolar stał się oficjalnym środkiem płatniczym. Tak upragniony przez wszystkich dolar w spadku po peso otrzymał swój symbol, który istnieje do dzisiaj czyli $.
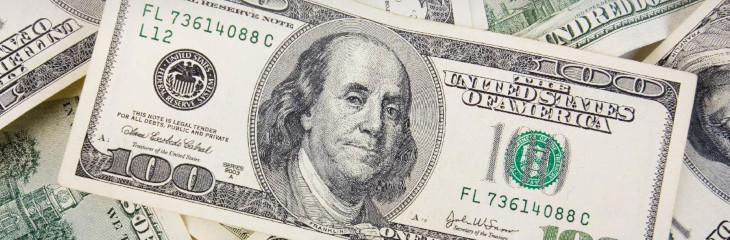
Idąc tropem zielonego banknotu wrócić trzeba do 1861 r. czyli początku wojny secesyjnej. Wtedy to rząd USA zaczął emitować papiery wartościowe i były to dwustronnie zadrukowane małe prostokątne kawałki papieru z jednej strony w kolorze zielony. Potocznie nazywano je greenbackami. Stały się one pierwowzorem obecnych dolarów. Od tej chwili wszystkie dolary papierowe mają podobną kolorystykę, a kolor zielony stał się ich znakiem rozpoznawczym.
A teraz kilka ciekawostek, jakie niesie za sobą historia dolara:
- posiada on status waluty rezerwowej dla całego świata
- wykonany jest w 75% z bawełny i 25% z lnu oraz wytrzymuje ponad 8000 zgięć
- średni czas funkcjonowania banknotu 100 dolarów to około 9 lat
- wymiana na rynku Forex w 40% odbywa się przy użyciu dolara
- dolar posiada znane większości nominały 1, 2, 5, 10, 20, 50 i 100 dolarów, ale w obrocie są też banknoty o nominale 500, 1000, 5000 czy 10000 dolarów
- nazwa dolar wykorzystywana jest wśród innych państw np. dolar australijski, dolar kanadyjski czy dolar nowozelandzki
- istnieje 50 różnych rodzajów dolara na całym świecie